هل يمكن للذهب التعافي بعد عمليات البيع في عام 2026؟ 3 سيناريوهات تجدر مراقبتها

clock نوفمبر 03,2026
pen By admin
can-gold-recover

شهد الذهب ظروفاً متباينة للغاية خلال عام 2026.

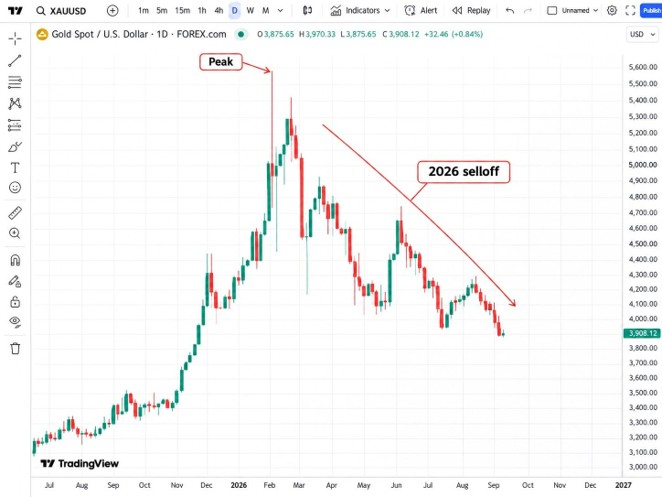
استهل المعدن النفيس العام بموجة صعود استثنائية أخرى، متجاوزاً حاجز 5500 دولار للأونصة في شهر يناير. لكن المسار تغير بعد ذلك بشكل حاد؛ إذ هبط سعر الذهب إلى ما دون 4000 دولار بحلول يونيو، ثم عاود الارتفاع خلال أغسطس، قبل أن يدخل في مرحلة صعبة أخرى مع صعود عوائد سندات الخزانة الأمريكية وقوة الدولار.

وبحلول الثالث من نوفمبر، كان الذهب الفوري يُتداول عند مستوى يقارب 3914 دولاراً، أي أقل بنحو 30% من ذروته المسجلة في يناير عند قرابة 5595 دولاراً. وكان المعدن قد سجل تعافياً بنسبة تزيد عن 2% قبل ذلك بيوم واحد فقط، بعد أن كان قد لامس أدنى مستوياته خلال عام.

وفي ظل هذا التعافي، يبرز تساؤل جوهري: هل سيواصل سعر الذهب صعوده، أم أن هذا الارتفاع الأخير ليس سوى استراحة مؤقتة ضمن موجة بيع أوسع؟

الإجابة على هذا السؤال ليست بالأمر البسيط.

فلا تزال هناك عوامل تدعم الذهب حتى في الوقت الراهن؛ إذ تواصل البنوك المركزية شراء المعدن، وتشهد صناديق الاستثمار المتداولة (ETFs) المدعومة بالذهب تدفقات كبيرة، فضلاً عن استمرار المخاطر الجيوسياسية. وفي المقابل، أدت عوائد السندات المرتفعة وقوة الدولار إلى خلق بيئة صعبة نسبياً بالنسبة للذهب.

وبناءً عليه، فإن توقعات أسعار الذهب لعام 2026 تعتمد بشكل كبير على تطور هذه العوامل خلال الأشهر المتبقية من العام.

وقبل استعراض السيناريوهات الثلاثة المحتملة، يجدر بنا فهم المسار الذي قاد الذهب إلى وضعه الحالي.

لماذا شهد الذهب عمليات بيع في عام 2026؟

يبدو تراجع الذهب كبيراً بشكل لافت عند مقارنته بمستوياته في مطلع العام.

ففي شهر يناير، تجاوز سعر المعدن حاجز 5500 دولار للأونصة، مسجلاً واحدة من أقوى بداياته السنوية. وبحلول أواخر يونيو، كان السعر قد انخفض إلى ما دون 4000 دولار. وأشار مجلس الذهب العالمي إلى أن التقلبات الفعلية تجاوزت نسبة 50% خلال تلك الفترة، وهو مستوى مرتفع بشكل غير معتاد بالنسبة لسوق الذهب.

ثم شهد شهر أغسطس تحولاً آخر.

إذ ارتفع الذهب بنحو 13% خلال ذلك الشهر، ليغلق عند مستوى يقارب 4563 دولاراً؛ مدفوعاً بعمليات شراء عبر صناديق الاستثمار المتداولة (ETFs) وضعف الدولار. لكن هذا التحسن لم يدم طويلاً؛ إذ اختتم شهر سبتمبر بسعر 4176 دولاراً للأونصة، مسجلاً تراجعاً بنسبة 8.5% خلال الشهر.
إذًا، لماذا انخفض سعر الذهب مجددًا؟

لقد تزامنت عدة تطورات معًا.

ومن المثير للاهتمام أن هذا الانخفاض حدث في الوقت الذي واصلت فيه صناديق الاستثمار المتداولة المدعومة بالذهب جذب الأموال. سجّل مجلس الذهب العالمي تدفقات داخلة إلى صناديق الذهب المتداولة عالمياً بنحو 67 طناً خلال شهر سبتمبر، على الرغم من الانخفاض الكبير في الأسعار. وقد وصف المجلس هذا المزيج بأنه غير معتاد على الإطلاق عند مقارنته بالبيانات التاريخية. وهذا التمييز مهم. فبينما كان جزء من السوق يبيع الذهب بكثافة من خلال العقود الآجلة، واصلت مجموعة أخرى من المستثمرين زيادة انكشافهم على المعدن عبر صناديق الاستثمار المتداولة. وعليه، فإن عمليات البيع المكثفة للذهب لم تكن تعني اختفاء الطلب تماماً. وهذا يقودنا إلى السيناريو الأول المحتمل.

السيناريو 1: الذهب يتعافى مع بدء انخفاض العوائد

تُعد أسعار الفائدة عاملاً بالغ الأهمية بالنسبة للذهب. فالمعدن النفيس لا يدرّ دخلاً دورياً على شكل فوائد؛ لذا، عندما تبدأ السندات الحكومية في تقديم عوائد أعلى، يجد المستثمرون بديلاً أكثر جاذبية نسبياً لوضع رؤوس أموالهم فيه. وقد شكل هذا إحدى أكبر العقبات التي واجهت الذهب خلال النصف الثاني من عام 2026. فعلى سبيل المثال، تزامن ارتفاع عوائد سندات الخزانة في شهر سبتمبر مع واحد من أكبر الانخفاضات الشهرية في سعر الذهب خلال العام، كما زاد قوة الدولار من حدة الضغوط. والآن، لننظر إلى السيناريو المعاكس. لنفترض أن معدلات التضخم بدأت في التراجع خلال الأشهر المقبلة، وأن الأسواق خفضت تدريجياً توقعاتها بشأن قيام الاحتياطي الفيدرالي برفع أسعار الفائدة مجدداً؛ في هذه الحالة، قد تبدأ عوائد سندات الخزانة في الانخفاض، بينما قد تتلاشى بعض القوة التي اكتسبها الدولار مؤخراً. مثل هذه الظروف قد تهيئ الأجواء لتعافي أسعار الذهب. وفي الواقع، قدم الذهب نموذجاً مصغراً لهذا الاحتمال في الثاني من نوفمبر؛ إذ ارتفع سعره بأكثر من 2% بعد أن كان قد هبط إلى أدنى مستوى له منذ عام، وذلك بفضل انخفاض أسعار النفط الذي خفف من مخاوف التضخم، إلى جانب تراجع قيمة الدولار. ورغم أن هذا التحسن كان قصير الأمد، إلا أنه أظهر أن المشترين قادرون على العودة بسرعة إلى السوق بمجرد تغير المشهد الاقتصادي الكلي. وكان مجلس الذهب العالمي قد ناقش احتمالاً مشابهاً في تقريره لتوقعات منتصف العام. ووفقاً لتحليلات السيناريوهات التي وضعها المجلس، فإن تدهور الظروف الاقتصادية أو التحول نحو توقعات بأسعار فائدة أقل قد يدفع الذهب للعودة إلى مسار صعودي. وفي ظل السيناريوهات الأكثر إيجابية التي طُرحت آنذاك، قدّر المجلس إمكانية تحقيق مكاسب تتراوح بين 5% و20% مقارنة بالأسعار التي كانت سائدة في منتصف العام.

ولتسهيل الأمر، يمكن القول إن تعافياً أقوى للذهب بعد تراجعه سيصبح أكثر إقناعاً إذا بدأت عدة تطورات في الظهور معاً:

لن تقدم جلسة تداول إيجابية واحدة سوى قدر ضئيل جداً من المعلومات.

كما يستحق مستوى 4000 دولار اهتماماً خاصاً؛ فقد انخفض الذهب مؤخراً دون هذا المستوى، وقد يشير تعافٍ مستدام فوقه إلى تزايد قوة الاهتمام بالشراء.

ومع ذلك، لا يزال المستوى القياسي المسجل في يناير، والذي يقارب 5595 دولاراً، بعيداً للغاية.

فالتعافي نحو مستويات التداول السابقة شيء، والعودة الكاملة إلى المستوى القياسي المرتفع شيء آخر تماماً.

السيناريو الثاني: الذهب يتعافى جزئياً ثم يتحرك في مسار عرضي

هناك احتمال آخر قد يكون من السهل تجاهله. فقد يتعافى الذهب من مستوياته المنخفضة الأخيرة دون أن يبدأ موجة صعودية كبرى جديدة. قد يبدو هذا في البداية أقل إثارة للاهتمام مقارنة بتوقع عودة الأسعار نحو مستويات قياسية مرتفعة، لكن السوق الحالية تتسم بخصائص قد تؤدي بالفعل إلى مثل هذه النتيجة. ويُعد الطلب من جانب البنوك المركزية أحد هذه العوامل. وفقاً لمجلس الذهب العالمي، اشترت البنوك المركزية نحو 321 طناً من الذهب خلال الربع الثالث، وهو ما يزيد بنسبة 42% عن الفترة نفسها من العام السابق، ويمثل أعلى إجمالي ربع سنوي منذ أواخر عام 2024. ويتوقع المجلس حالياً أن يبلغ إجمالي مشتريات البنوك المركزية في عام 2026 ما يعادل -على الأقل- الـ 848 طناً التي سُجلت في عام 2025. كما ظل الطلب عبر صناديق الاستثمار المتداولة (ETFs) قوياً نسبياً. فقد جذبت صناديق الذهب المتداولة -المدعومة بذهب فعلي- نحو 211 طناً خلال الربع الثالث، وذلك على الرغم من بقاء عوائد السندات عند مستويات مرتفعة وقوة الدولار. ويمكن لهؤلاء المشترين المساعدة في وضع حد أدنى لسعر الذهب في السوق. لكن هناك جانباً آخر للصورة. فقد انخفض الطلب على السبائك والعملات الذهبية بنسبة 19% على أساس سنوي خلال الربع الثالث، بينما تراجع استهلاك المجوهرات إلى أدنى مستوى له في الربع الثالث منذ بدء تسجيل البيانات في عام 2000. ومن المتوقع أيضاً أن تسجل الهند -التي تُعد واحدة من أكبر أسواق الذهب في العالم- أضعف طلب سنوي لها منذ عام 2020. وفي هذا السياق، تجدر الإشارة إلى أن انخفاض الأسعار قد يؤدي تدريجياً إلى عودة بعض المشترين. وقد ذكر المجلس أيضاً في وقت سابق من شهر أكتوبر أن الطلب الفعلي في الهند بدأ في التحسن مع تراجع الأسعار، مدعوماً جزئياً بموسم الأعياد وحفلات الزفاف. وقد تؤدي هذه القوى المتعارضة إلى بقاء الذهب دون اتجاه واضح لفترة من الوقت. إذ يمكن للمشترين على المدى الطويل توفير دعم عند المستويات السعرية المنخفضة، بينما تحول العوائد المرتفعة دون حدوث صعود قوي جديد. ونتيجة لذلك، قد يتذبذب الذهب ضمن نطاق واسع بينما ينتظر المتعاملون تغيراً أكثر حسماً في الظروف الاقتصادية. وهذا يتوافق مع نظرة محايدة نسبياً لأداء الذهب. علاوة على ذلك، لن يكون من المستغرب حدوث فترة من التماسك بعد عام استثنائي كهذا؛ فقد تحرك سعر الذهب من مستوى يتجاوز 5500 دولار إلى ما دون 4000 دولار في غضون أشهر، ثم تعافى ليتجاوز 4500 دولار، قبل أن يتراجع مجدداً. لقد قطع السوق بالفعل مسافة كبيرة في كلا الاتجاهين. وفي ظل هذا السيناريو، يجدر بالمتداولين إيلاء اهتمام أكبر لكيفية تحرك السعر بالقرب من مستويات الدعم والمقاومة المحددة، بدلاً من افتراض أن كل ارتداد للسعر يمثل بداية لموجة صعودية جديدة طويلة الأمد.

السيناريو 3: استمرار عمليات بيع الذهب

بالطبع، التعافي ليس الاحتمال الوحيد. إذ يمكن أن يتجه الذهب نحو الانخفاض مجدداً. اعتباراً من 3 نوفمبر، كانت الأسواق تُقدّر احتمالية قيام الاحتياطي الفيدرالي برفع أسعار الفائدة في ديسمبر بنحو 73%. وفي الوقت ذاته، أدت التوترات المتجددة في الشرق الأوسط إلى ارتفاع أسعار النفط وإحياء المخاوف بشأن التضخم. وإذا استمر هذا الوضع، فقد تظل الضغوط على الذهب كبيرة. فارتفاع التضخم سيجعل من الصعب على الاحتياطي الفيدرالي خفض أسعار الفائدة؛ ونتيجة لذلك، قد تظل عوائد سندات الخزانة مرتفعة، بينما قد يستمر الدولار في تلقي الدعم. وبالنسبة للذهب، فقد أثبتت هذه العوامل مجتمعة أنها تشكل تحدياً خلال عام 2026. أظهر استطلاع شمل 30 محللاً ومتداولاً مؤخراً أن متوسط ​​توقعات سعر الذهب لعام 2026 يبلغ 4495 دولاراً للأونصة، وهو رقم أقل بقليل من التوقعات الفصلية السابقة. وقد كان ارتفاع عوائد سندات الخزانة وقوة الدولار من الأسباب الرئيسية التي جعلت المحللين أكثر حذراً. والسعر الحالي أقل بالفعل من متوسط ​​تلك التوقعات. لذا، فإن حدوث تراجع إضافي سيستدعي من المتداولين مراقبة كيفية استجابة المشترين عند المستويات القريبة من أدنى سعر سُجّل خلال العام الماضي. وإذا فشل الذهب مراراً في البقاء فوق مستوى 4000 دولار، ثم كسر في نهاية المطاف أدنى مستوى سجله مؤخراً، فقد تتراجع الثقة في احتمالية التعافي بشكل كبير. وهناك مسألة أخرى أيضاً. يُنظر إلى الذهب على نطاق واسع باعتباره ملاذاً آمناً، لكن هذا لا يعني بالضرورة أن سعره يرتفع خلال كل فترة تشهد فيها الأسواق ضغوطاً؛ فالمستثمرون قد يلجأون أحياناً إلى بيع الأصول السائلة عندما يحتاجون إلى السيولة النقدية بشكل عاجل. وعليه، ففي أوقات التقلبات الحادة في الأسواق، قد ينخفض ​​الذهب بالتزامن مع أصول أخرى، قبل أن يعود الطلب عليه كملاذ آمن في وقت لاحق. ومع ذلك، يرى مجلس الذهب العالمي أن انخفاض الأسعار قد يشجع في نهاية المطاف على الشراء بأسعار مغرية. فقد أشار تحليله لنصف العام إلى أن تراجع الأسعار بنسبة تتراوح بين 10% و15% عن المستويات التي كانت سائدة آنذاك قد يحفز الطلب من قِبل المستهلكين والمستثمرين على المدى الطويل. وبالتالي، حتى السيناريو الذي يتوقع انخفاض الأسعار يطرح تساؤلاً مهماً. عند أي سعر يقرر المشترون أن الذهب قد أصبح جذاباً مجدداً؟

ما الذي قد يحدد الخطوة القادمة للذهب؟

بعد عام اتسم بمثل هذا التقلب، قد لا يقدم النظر إلى سعر الذهب وحده صورة متكاملة.

وهناك عدة عوامل يمكن أن توفر مزيداً من المعلومات حول الاتجاه الذي يتشكل في باطن السوق.

التضخم في الولايات المتحدة

يظل التضخم ذا أهمية بالغة لأنه يؤثر على التوقعات المتعلقة بسياسة الاحتياطي الفيدرالي. فارتفاع التضخم قد يُبقي أسعار الفائدة مرتفعة، بينما قد تُغير المؤشرات المنخفضة التوقعات الحالية تدريجياً.

عائدات سندات الخزانة

أظهر الذهب حساسية ملحوظة تجاه عوائد السندات خلال عام 2026. لذا، فإن حدوث تراجع مستمر في عائد السندات الأمريكية لأجل 10 سنوات سيكون أمراً يستحق المراقبة، بالتزامن مع أي تعافٍ في أسعار الذهب.

الدولار الأمريكي

غالبًا ما يتحرك الدولار والذهب في اتجاهين متعاكسين، رغم أن هذه العلاقة ليست ثابتة بالضرورة. ومن شأن استمرار قوة الدولار أن يجعل البيئة أكثر صعوبة بالنسبة للذهب، لا سيما إذا اقترن ذلك بعوائد مرتفعة.

تدفقات صناديق المؤشرات المتداولة

ومن المثير للاهتمام أن صناديق المؤشرات المتداولة حافظت على قوتها حتى خلال فترات انخفاض الأسعار الكبيرة. ويشير استمرار تدفق الاستثمارات إلى أن بعض المستثمرين ما زالوا يعتبرون الذهب جذاباً حتى مع انخفاض الأسعار.

مشتريات البنك المركزي

تظل البنوك المركزية إحدى أقوى المصادر الهيكلية للطلب؛ فقد زادت مشترياتها في الربع الثالث بالفعل، على الرغم من الانخفاض الكبير في أسعار الذهب.

نطاق 4000 دولار

وأخيراً، قد يراقب المتداولون عن كثب سلوك الذهب عند مستوى 4000 دولار؛ فهذا المستوى سبق أن تم تجاوزه عدة مرات خلال العام، وقد يظل محتفظاً بأهميته النفسية.

توقعات سعر الذهب لعام 2026: ماذا سيحدث بعد ذلك؟

من المثير للاهتمام أن كل جانب من جوانب سوق الذهب تقريباً يقدم حالياً إشارة مختلفة قليلاً:

شهدت الأسعار انخفاضاً حاداً.

ولا تزال عوائد سندات الخزانة عند مستويات مرتفعة.

كما حافظ الدولار على قوته.

وفي الوقت ذاته، لا تزال صناديق الاستثمار المتداولة (ETFs) تشهد تدفقات كبيرة، وتواصل البنوك المركزية شراء الذهب بوتيرة ملحوظة.

وهذا ما يجعل توقعات أسعار الذهب لعام 2026 مثيرة للاهتمام بشكل خاص.

فقد يؤدي تراجع العوائد إلى تهيئة الظروف اللازمة لتعافٍ أوسع في أسعار الذهب، بينما قد يوفر استمرار عمليات الشراء من قِبل البنوك المركزية وصناديق الاستثمار المتداولة دعماً إضافياً.

وإذا لم يطرأ تغيير يُذكر على المشهد الاقتصادي الكلي، فقد يمر الذهب بفترة من الاستقرار (أو التماسك السعري) بعد التقلبات الهائلة التي شهدها هذا العام.

أما إذا استمر التضخم في دفع أسعار الفائدة نحو الارتفاع، مع بقاء الدولار قوياً، فقد يشهد تصحيح أسعار الذهب استمراراً في اتجاهه الهبوطي حتى عام 2026.

وفي الوقت الراهن، تشير الأيام الأولى من شهر نوفمبر إلى أن المشترين لم يختفوا تماماً من السوق؛ ومع ذلك، يظل هذا التعافي طفيفاً مقارنة بالانخفاض الذي أعقب تسجيل الأسعار لمستويات قياسية في يناير.

وبناءً عليه، قد يجد المتداولون الذين يبحثون عن مستهدفات سعرية للذهب في عام 2026 أن مراقبة تحركات عوائد السندات، وتوقعات أسعار الفائدة، والتدفقات الاستثمارية، أكثر فائدة من الاعتماد على أي توقعات سعرية محددة.

لقد غيّر الذهب مساره عدة مرات بالفعل خلال هذا العام.

ولا يوجد ما يدعو للافتراض بأن الأشهر الأخيرة من العام ستكون بالضرورة أكثر استقراراً أو وضوحاً.

الأسئلة الشائعة

هل سيستعيد سعر الذهب عافيته في عام 2026؟
من الممكن حدوث انتعاش إضافي إذا بدأت عوائد سندات الخزانة بالانخفاض، أو ضعف الدولار، أو تحسنت التوقعات بشأن أسعار الفائدة الأمريكية. كما أن الطلب القوي من صناديق المؤشرات المتداولة والبنوك المركزية قد يدعم ذلك.
لماذا انخفض سعر الذهب في عام 2026؟
ساهم ارتفاع عوائد سندات الخزانة وقوة الدولار الأمريكي بشكل ملحوظ في هذا التراجع. كما أدت التوقعات بتبني الاحتياطي الفيدرالي سياسة أكثر تشدداً إلى فرض ضغوط على الذهب، في حين شهدت مراكز عقود الآجل ضعفاً خلال بعض فترات الانخفاض الحاد.
ما هو أعلى سعر للذهب في عام 2026؟
سجّل الذهب مستوى قياسياً بلغ نحو 5595 دولاراً للأونصة في يناير 2026، وبحلول أوائل نوفمبر، كان يُتداول عند مستوى يقل بنحو 30% عن ذلك الرقم.
هل يمكن أن ينخفض ​​الذهب أكثر في عام 2026؟
نعم. قد يؤدي استمرار التضخم عند مستويات مرتفعة إلى بقاء أسعار الفائدة وعوائد سندات الخزانة عند مستويات مرتفعة. كما أن حدوث فترة أخرى من قوة الدولار قد يفرض ضغوطاً إضافية على أسعار الذهب.
ما هي العوامل التي قد تدعم تعافي أسعار الذهب في عام 2026؟
قد يؤدي انخفاض عوائد السندات، وتراجع توقعات أسعار الفائدة، واستمرار الطلب الاستثماري إلى دعم التعافي. كما قد تظل عمليات الشراء التي تقوم بها البنوك المركزية عاملاً مهماً، لا سيما بعد أن شهدت هذه المشتريات زيادة كبيرة خلال الربع الثالث.
ما الذي ينبغي على المتداولين مراقبته في توقعات الذهب لعام 2026؟
تُعد بيانات التضخم الأمريكية، وتوقعات الاحتياطي الفيدرالي، وعوائد سندات الخزانة، والدولار، وتدفقات صناديق الاستثمار المتداولة، ومشتريات البنك المركزي من بين العوامل الرئيسية التي تستحق المتابعة.
Cart (0 items)

Create your account